售价动辄 25,000–40,000 美元的 NVIDIA H100,拆开后物料成本却只有约 3,320 美元——这张卡到底贵在哪里?
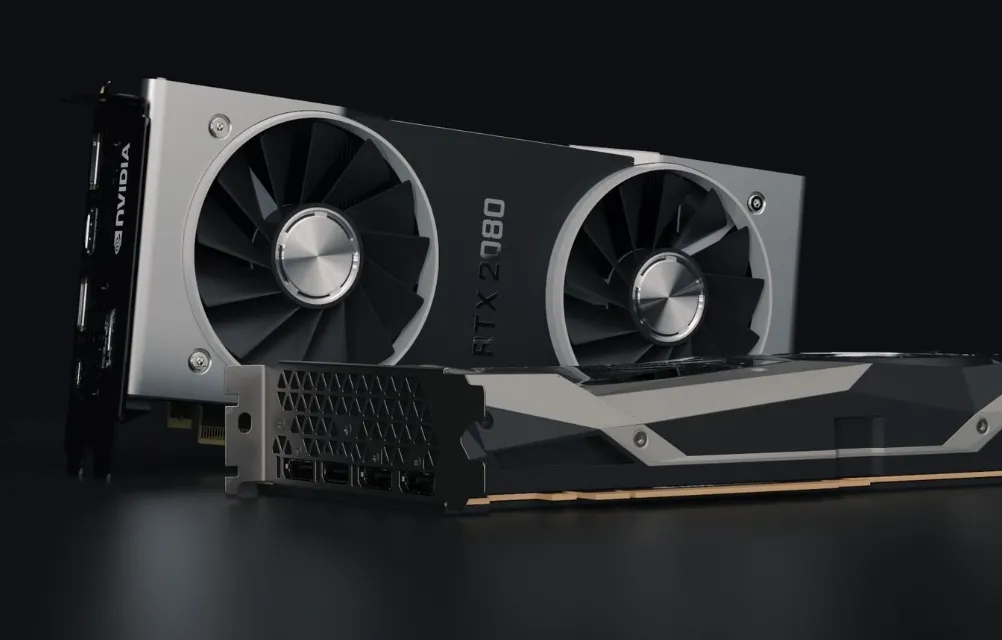
现代数据中心的一排排机柜里,H100 正在 24 小时不停地跑大模型训练。
一张英伟达 H100,官方定价 2.5 万到 4 万美元,约合人民币 18 万到 29 万。可拆开看,整张卡的物料成本加起来只有大约 3,320 美元,不到售价的八分之一。英伟达这台"印钞机",到底是怎么炼成的?
一、先把账单拆开看一眼
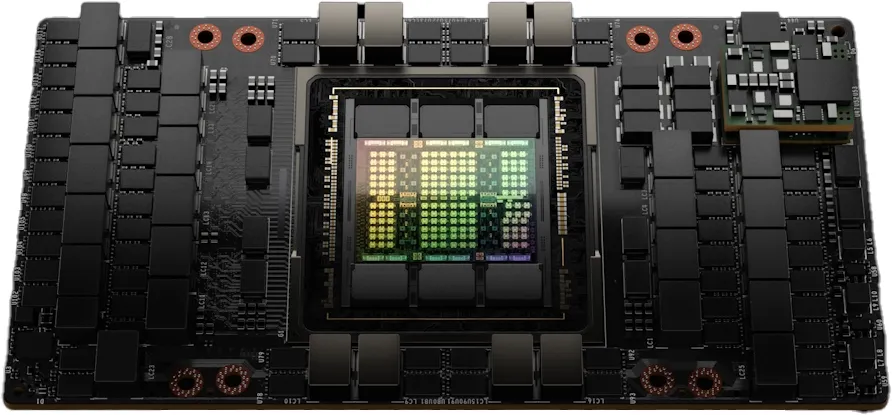
根据 Silicon Analysts 对 H100 SXM5 的公开拆解报告,物料清单大致是这样的:核心 GPU 逻辑芯片采用台积电 4 纳米工艺,单颗面积 814 平方毫米,分摊到单颗成本约 300 美元,只占总物料的 9%。
真正的大头是显存:六颗 SK 海力士 HBM3、合计 80GB,单这一项就约 1,350 美元,占比超过 40%。再算上把芯片和显存"粘"在一起的台积电 CoWoS 2.5D 先进封装约 750 美元,测试与组装约 920 美元,物料总成本约 3,320 美元。
这还没完——814 平方毫米的大芯片,良率只有 40%–50%(小芯片普遍 85% 以上),这正是 GPU 逻辑 die 单颗要 300 美元而不是 50 美元的隐藏原因;HBM 则是把 8 层 DRAM 垂直堆叠、微米级铜柱互连,单价是普通 DDR5 的 8 倍上下。
把 H100 拆开:GPU 芯片、显存、先进封装,是三块最贵的拼图。
$300 · 9%
GPU 逻辑芯片(台积电 4N)
$1,350 · 40.6%
HBM3 显存 ×6(80GB)
$750 · 22.6%
CoWoS 2.5D 先进封装
$920 · 27.8%
测试、组装与其他
二、为什么能卖这么贵?
其一,HBM 高度垄断。海力士、三星、美光三家吃下全球 100% 的产能,HBM 单价是普通 DRAM 的 8 倍。英伟达作为最大客户,提前锁走绝大部分优先供应权——对手想造 AI 芯片,核心物料都拿不到。
其二,CoWoS 封装是真正的产能瓶颈。2024 年前后,封装交期一度排到 40–52 周。台积电的 CoWoS 产线被英伟达提前锁死,AMD、Intel 有钱也买不到同等产能。这一段稀缺,把整机价格直接推高了一个台阶。
其三,CUDA 生态筑起的护城河。约 400 万开发者、数十年积累的库与框架,迁移到 AMD 或 Intel 平台要付出 6–12 个月、几千万美元的代价。客户买的从来不是一颗芯片,而是"开箱即用"的算力。
全球大模型公司一拥而上抢算力,把 H100 推上了天价。
三、真实的毛利率
网上常说的"90% 毛利率",其实是按"单卡物料 vs 街头售价"算出来的简化数字,并非公司财报口径。英伟达 FY2024 公布的 公司整体 GAAP 毛利率是 72.7%,数据中心业务在 74%–76% 区间——这已经是"软件公司级别"的硬件生意。
需求端,大模型公司一拥而上抢算力,黄牛价一度炒到 5 万美元;供给端,封装与显存产能短期内难有大幅扩张。不过台积电正在把 CoWoS 月产能从 2023 年底的 1.3 万片,拉到 2026 年底的 12–13 万片——产能终会追上需求,H100 的天价不会永远维持。
所以,H100 的"贵",贵的不是那颗 9% 占比的 GPU 芯片,而是 HBM 显存、CoWoS 封装,以及别人抄不走的 CUDA 生态与时间。