01. Anthropic创纪录IPO登陆纳斯达克,首日收盘上涨17%
Anthropic完成纳斯达克上市交易,成为首家公开上市的前沿AI模型公司。公司IPO募资约813亿美元,发行价83美元,首日开盘一度达到111.50美元,最终收于97.17美元,较发行价上涨约17%。(路透社)
点评: 前沿模型企业进入公开资本市场,将为AI基础设施投资提供新的融资渠道,也使其盈利能力面临更严格的市场检验。
02. Google Genie 4正式开放Gemini API,开发者可生成交互式虚拟世界
Google宣布Genie 4向开发者开放,可通过Gemini API和Google AI Studio调用。模型支持根据文字或参考图片生成720P、24帧连续虚拟环境,并提供同步原生音频和实时交互控制。(Google DeepMind)
点评: AI模型能力正从文本和图像生成延伸至可交互环境,有望拓展游戏开发、机器人训练和空间模拟等应用。
03. NVIDIA与微软扩大合作,Vera Rubin NVL72进入Azure基础设施
NVIDIA与微软扩展全栈合作,扩大Azure中搭载Vera Rubin NVL72系统的虚拟机访问,并将NVIDIA开放模型及定制能力引入Microsoft Foundry,同时推进边缘AI部署和机架级机密计算。(NVIDIA)
点评: GPU厂商与云平台的深度整合,正在把新一代AI计算系统、模型工具和企业部署能力打包交付。
04. AMD与Unsloth合作,为100多款AI代理应用提供NPU本地推理
AMD与Unsloth宣布,Unsloth Desktop已支持AMD XDNA 2 NPU,可连接100多款兼容AI代理应用,在Ryzen AI PC上执行本地模型推理。该方案通过Lemonade和FastFlowLM提供模型服务。(AMD;Unsloth)
点评: NPU开始进入AI代理应用生态,有助于降低部分本地推理任务对独立GPU的依赖。
05. 美国国会披露近88万颗NVIDIA和AMD AI芯片对华许可获批数据
美国众议院外委会公布出口许可资料,显示2025年12月至2026年5月,美国商务部批准向中国企业出口约87.9万颗NVIDIA和AMD AI芯片,相关申请总量约340万颗。获批许可不代表芯片均已实际交付。(美国众议院外委会;路透社)
点评: 历史许可数据公开后,美国AI芯片出口政策及审批标准可能面临更严格的国会审查。
06. 台积电收紧中国芯片制造限制,部分先进制程订单暂停
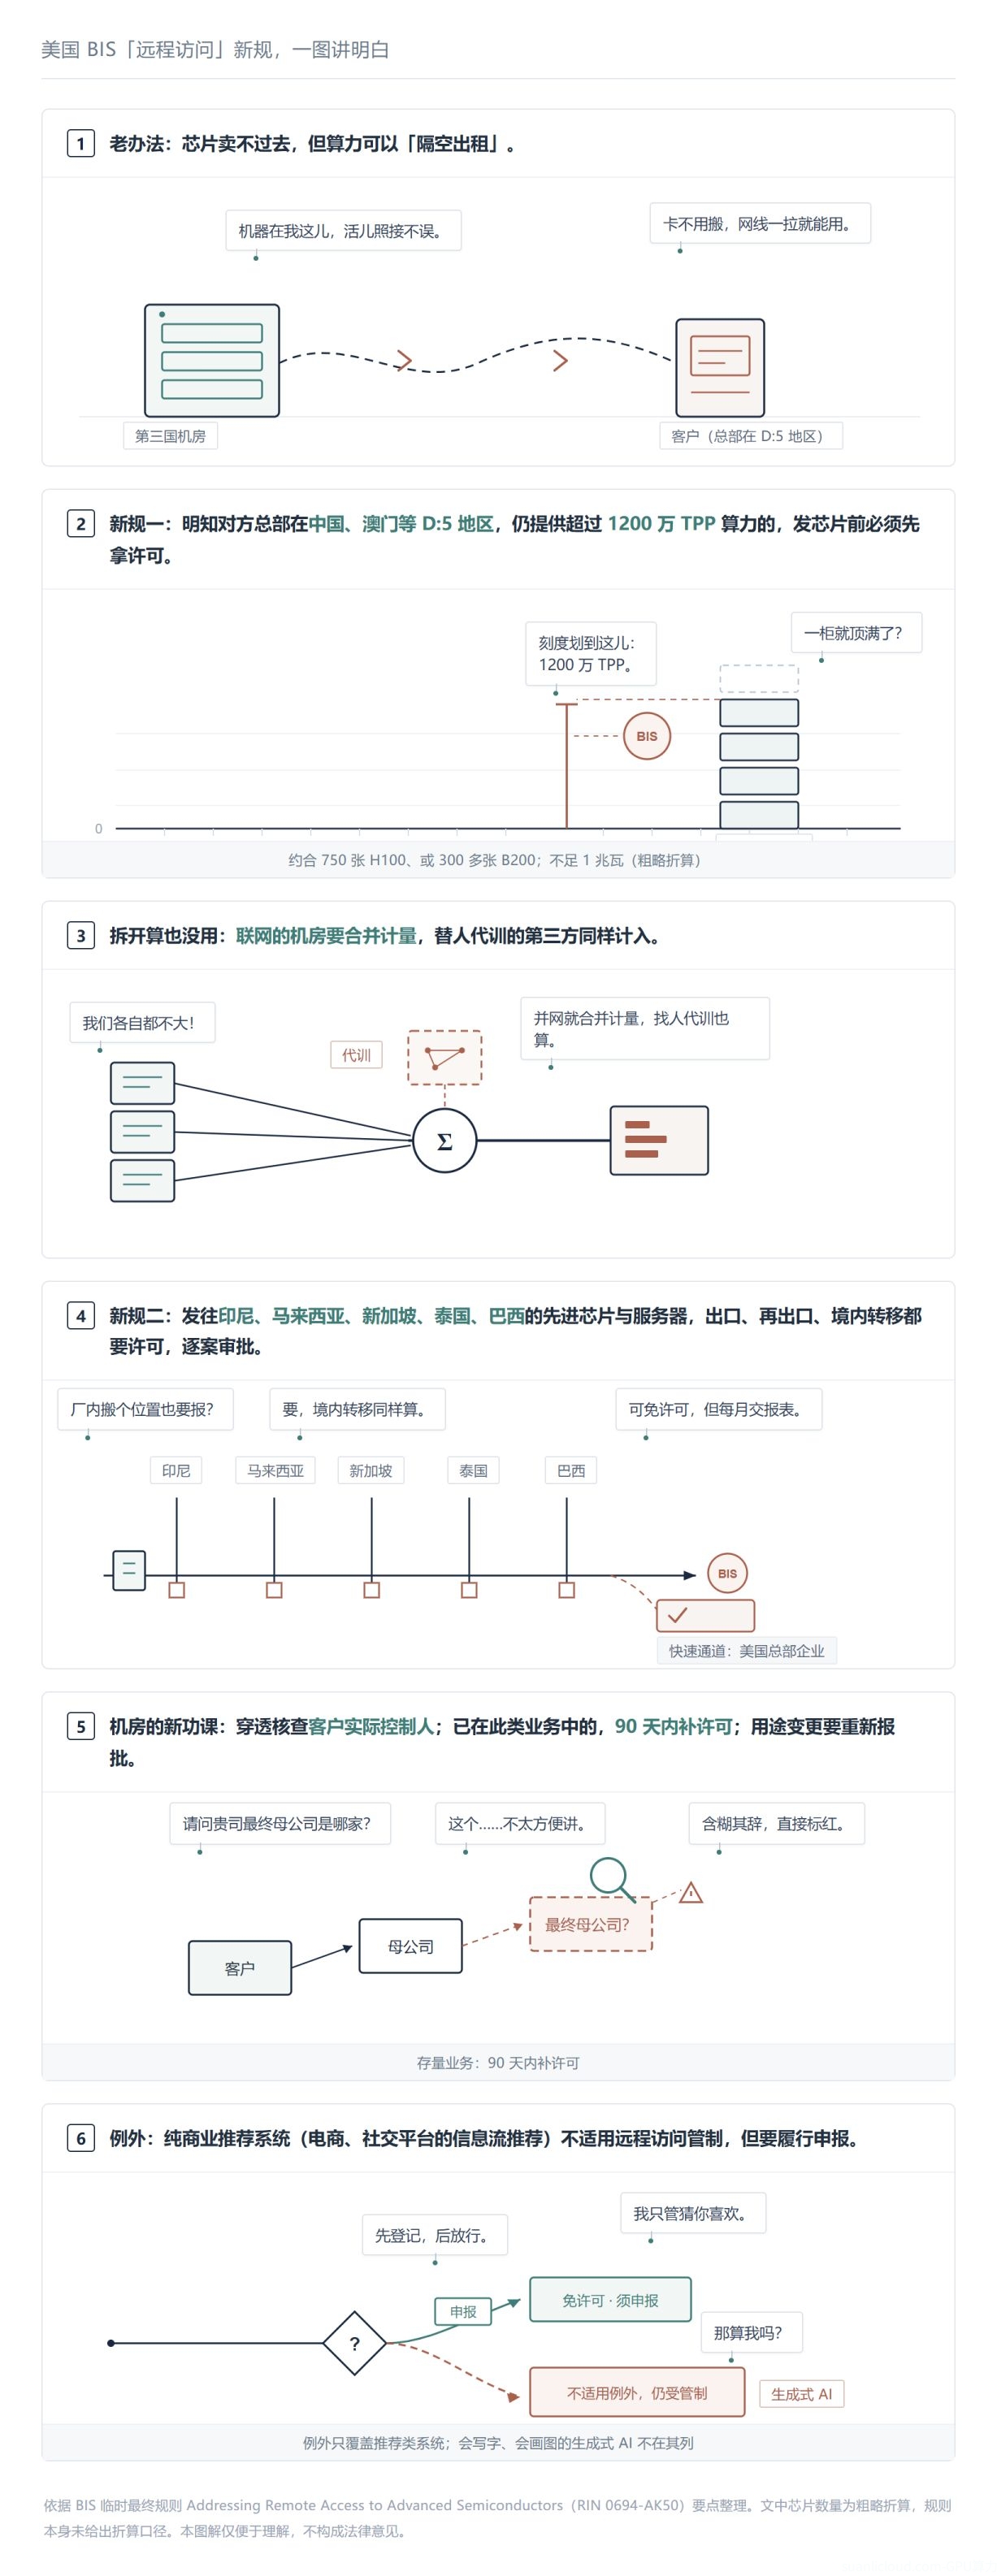
美国出口管制新规生效后,台积电要求受影响的中国芯片设计企业暂停16纳米及以下制程订单,除非取得美国许可。相关客户通常将被限制使用28纳米和40纳米工艺,且不能使用HBM或先进封装。(路透社;金融时报)
点评: AI芯片限制正在从成品出口延伸至晶圆制造、封装和供应链审查环节。
07. IEA预计2030年全球数据中心用电量将接近翻倍
国际能源署发布《World Energy Outlook 2026》,预计在既定政策情景下,全球数据中心用电量到2030年将达到约1000TWh,接近当前水平的两倍,其中AI优化型数据中心将贡献约四分之三的增量。(国际能源署)
点评: AI算力扩张正在把电力供应、输电网络和能源成本推向数据中心建设的核心约束位置。
08. BloombergNEF:数据中心行业累计融资约1.8万亿美元
BloombergNEF报告显示,2020年至2026年上半年,数据中心开发商累计融资约1.8万亿美元,未来五年仍有至少1万亿美元债务到期。2026年上半年,托管数据中心融资中约56%来自私人市场。(BloombergNEF)
点评: AI基础设施融资规模持续扩大,但债务集中到期和再融资成本上升值得关注。
09. 欧洲央行警示AI融资风险,相关贷款规模约750亿欧元
欧洲央行《金融稳定评估》指出,采用较宽口径计算,欧元区银行对AI相关企业的贷款承诺约750亿欧元,占企业贷款承诺总额约1.1%。央行同时提醒,AI企业之间的交叉融资和债务关联可能增加金融风险。(欧洲央行)
点评: AI融资已经成为金融稳定监管的重点议题,未来资金链关联和资产估值风险可能受到更多关注。
10. Schneider Electric警告欧洲电力成本可能削弱AI数据中心竞争力
Schneider Electric高管表示,欧洲较高的电力成本、电网投资不足和监管规则分散,可能拖慢当地AI数据中心建设,并促使部分投资转向美国、中国和中东等能源及基础设施条件更有竞争力的地区。(路透社)
点评: 数据中心选址不再只取决于土地和网络条件,长期电价与电网接入能力正成为关键竞争因素。